Domain bequem-nach-hause.de kaufen?
Wir ziehen mit dem Projekt
bequem-nach-hause.de um.
Sind Sie am Kauf der Domain
bequem-nach-hause.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bequem-nach-hause.de kaufen?
Sind Malerarbeiten Leistungen nach 13b?
Sind Malerarbeiten Leistungen nach 13b? Diese Frage kann nicht pauschal beantwortet werden, da es auf den konkreten Kontext und die Art der Malerarbeiten ankommt. Grundsätzlich sind handwerkliche Leistungen wie Malerarbeiten in vielen Fällen als Bauleistungen nach § 13b UStG anzusehen. Dabei ist entscheidend, ob die Arbeiten im Rahmen eines Bauvorhabens erbracht werden und ob sie unmittelbar der Errichtung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken dienen. Es ist daher ratsam, im Einzelfall zu prüfen, ob die Malerarbeiten unter die Regelung des § 13b UStG fallen. **
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **


Ähnliche Suchbegriffe für 13b
Top-Angebote
Produkte zum Begriff 13b:
-
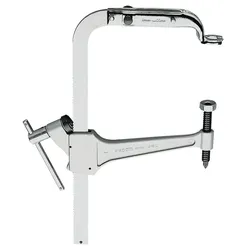
FACOM Universal-Ventilfederheber U.13BUniversal-Ventilfederheber mit Spezialbacken U.13BProduktstärken:Für den Ein- und Ausbau der VentilfedernLieferung mit gebogenen Spezialbacken Art.-Nr. U.13BAbmessungen (L x B x H): 265 x 365 x 20 mmTechnische Daten:H[mm]: 20B[mm]: 365L[mm]: 265[kg]: 1,1188,68 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wer darf Rechnungen nach 13b schreiben?
In Deutschland dürfen nur Unternehmer, die als Kleinunternehmer im Sinne des § 19 UStG gelten, keine Rechnungen nach § 13b UStG schreiben. Alle anderen Unternehmer, die Leistungen im Baugewerbe erbringen, müssen Rechnungen nach § 13b UStG ausstellen. Diese Regelung dient dazu, die Umsatzsteuerhinterziehung im Baugewerbe zu bekämpfen und die Transparenz in diesem Bereich zu erhöhen. Es ist wichtig, dass Unternehmer, die Rechnungen nach § 13b UStG ausstellen, die gesetzlichen Vorgaben genau einhalten, um keine steuerlichen Konsequenzen zu riskieren. Daher sollten sie sich im Zweifelsfall rechtzeitig von einem Steuerberater beraten lassen. **
-
Was sind Leistungen nach 13b UStG?
Leistungen nach 13b UStG sind Umsätze, die von ausländischen Unternehmern erbracht werden, die in Deutschland nicht ansässig sind. Diese Leistungen unterliegen der sogenannten Reverse-Charge-Regelung, bei der der Leistungsempfänger die Umsatzsteuer selbst abführen muss. Typische Beispiele für Leistungen nach 13b UStG sind Bauleistungen, bestimmte Dienstleistungen im Bereich des Anlagenbaus oder der Gebäudereinigung. Es ist wichtig, die Vorschriften des 13b UStG genau zu beachten, um mögliche Steuerfallen zu vermeiden und die korrekte Abführung der Umsatzsteuer sicherzustellen. **
-
Wer ist Leistungsempfänger nach 13b UStG?
Leistungsempfänger nach § 13b UStG ist in der Regel der Unternehmer, der eine steuerpflichtige Leistung von einem ausländischen Unternehmer bezieht. Dieser Unternehmer ist verpflichtet, die Umsatzsteuer für die Leistung als Leistungsempfänger in Deutschland zu versteuern. Es handelt sich also um eine Umkehr der Steuerschuldnerschaft, bei der der Leistungsempfänger die Umsatzsteuer schuldet, anstatt der ausländische Leistungserbringer. Es gibt jedoch Ausnahmen und Besonderheiten, die in bestimmten Fällen zu beachten sind. Wer genau als Leistungsempfänger nach § 13b UStG gilt, sollte daher im Einzelfall geprüft werden. **
-
Was ist eine Bauleistung nach 13b?
Eine Bauleistung nach § 13b UStG bezieht sich auf Bauleistungen, die im Inland erbracht werden und der Umsatzsteuer unterliegen. Diese Bauleistungen umfassen typischerweise die Errichtung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken. Es handelt sich also um Leistungen, die direkt mit der Errichtung oder Veränderung von Gebäuden oder anderen Bauwerken in Verbindung stehen. Die Regelung des § 13b UStG dient dazu, die Umsatzsteuerpflicht für Bauleistungen auf den Leistungsempfänger zu verlagern, wenn dieser ein Unternehmer ist. Dies soll Steuerhinterziehung und -umgehung im Baugewerbe entgegenwirken. **

Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
Wann ist 13b?
"Wann ist 13b?" ist eine Frage, die auf den ersten Blick keinen klaren Sinn ergibt. Es könnte sich um eine Referenz zu einem spezifischen Zeitpunkt, einem Ereignis oder einem Code handeln. Ohne weitere Kontextinformationen ist es schwierig, eine genaue Antwort zu geben. Möglicherweise handelt es sich um eine interne Bezeichnung oder eine geheime Anspielung, die nur Eingeweihten bekannt ist. Es wäre hilfreich, mehr Informationen zu haben, um die Frage genauer zu klären und eine passende Antwort zu finden. **
Top-Angebote
Produkte zum Begriff 13b:
-
HKL Kabelverschraubung 2532/13BGewindeart=PGGewindenennmaß metrisch/PG=13,5Gewindesteigung=1,41 mmGewindelänge=6,5 mmSchlüsselweite=22 mmSechskant Eckmaß=24,4 mmGeeignet für Kabeldurchmesser=9..14 mmWerkstoff=MetallWerkstoffgüte=MessingOberflächenschutz=vernickeltHalogenfrei=jaGlasfaserverstärkt=neinSchutzart (IP)=IP68Schlagfest=jaBiegeschutz=neinMit Gegenmutter=neinIn Öffnung einrastend=neinAusführung=geradeMehrfach Dichteinsatz=neinFlachkabelverschraubung=neinMit Zugentlastung=neinArt der Dichtung=DichtringTeilbare Verschraubung=neinEinsatztemperatur=-40..120 °CExplosionsgeprüfte Ausführung=neinFür Ex-Zone Gas=ohneFür Ex-Zone Staub=ohneFür bewehrte Kabel=neinEMV-Ausführung=neinGeschirmt=neinDruckausgleichend=nein634,68 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
FACOM Universal-Ventilfederheber U.13BUniversal-Ventilfederheber mit Spezialbacken U.13BProduktstärken:Für den Ein- und Ausbau der VentilfedernLieferung mit gebogenen Spezialbacken Art.-Nr. U.13BAbmessungen (L x B x H): 265 x 365 x 20 mmTechnische Daten:H[mm]: 20B[mm]: 365L[mm]: 265[kg]: 1,1188,68 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Malerarbeiten Leistungen nach 13b?
Sind Malerarbeiten Leistungen nach 13b? Diese Frage kann nicht pauschal beantwortet werden, da es auf den konkreten Kontext und die Art der Malerarbeiten ankommt. Grundsätzlich sind handwerkliche Leistungen wie Malerarbeiten in vielen Fällen als Bauleistungen nach § 13b UStG anzusehen. Dabei ist entscheidend, ob die Arbeiten im Rahmen eines Bauvorhabens erbracht werden und ob sie unmittelbar der Errichtung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken dienen. Es ist daher ratsam, im Einzelfall zu prüfen, ob die Malerarbeiten unter die Regelung des § 13b UStG fallen. **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
-
Wer darf Rechnungen nach 13b schreiben?
In Deutschland dürfen nur Unternehmer, die als Kleinunternehmer im Sinne des § 19 UStG gelten, keine Rechnungen nach § 13b UStG schreiben. Alle anderen Unternehmer, die Leistungen im Baugewerbe erbringen, müssen Rechnungen nach § 13b UStG ausstellen. Diese Regelung dient dazu, die Umsatzsteuerhinterziehung im Baugewerbe zu bekämpfen und die Transparenz in diesem Bereich zu erhöhen. Es ist wichtig, dass Unternehmer, die Rechnungen nach § 13b UStG ausstellen, die gesetzlichen Vorgaben genau einhalten, um keine steuerlichen Konsequenzen zu riskieren. Daher sollten sie sich im Zweifelsfall rechtzeitig von einem Steuerberater beraten lassen. **
-
Was sind Leistungen nach 13b UStG?
Leistungen nach 13b UStG sind Umsätze, die von ausländischen Unternehmern erbracht werden, die in Deutschland nicht ansässig sind. Diese Leistungen unterliegen der sogenannten Reverse-Charge-Regelung, bei der der Leistungsempfänger die Umsatzsteuer selbst abführen muss. Typische Beispiele für Leistungen nach 13b UStG sind Bauleistungen, bestimmte Dienstleistungen im Bereich des Anlagenbaus oder der Gebäudereinigung. Es ist wichtig, die Vorschriften des 13b UStG genau zu beachten, um mögliche Steuerfallen zu vermeiden und die korrekte Abführung der Umsatzsteuer sicherzustellen. **
Ähnliche Suchbegriffe für 13b
-
Nierhaus Knieschoner Harmonica mit breitem Schurz Nr. 13bNierhaus Knieschoner-schützer Harmonica Nr.13a mit breitem Schurz, Paar, mit DIN 14404, mit Schurz auf nassen und dreckigen Untergründen. Produktmerkmale: Chemikalienbeständig gegen Säuren Laugen Öle Epoxidharze und Ähnliches, feuchtigkeitsresistent, besonders abriebfest, hitzebeständig bei Dauerhitze von ca. 80° oder kurzzeitig bis ca. 100°, durchstichfest Leistungsstufe 1 = durchstichfest bis min. 100 Newton, Druckverteilung 10.2 N-25.9 N, Gewicht einzeln 0.495kg, Gewicht Paar 0.990Kg. Produkt: Durch seinen beweglichen Faltenbalg macht er jede Bewegung mit. Mit dem Schurz aus gummiertem Gewebe bietet er Schutz für Knie und Schienbein gegen Abschürfungen, Feuchtigkeit, Kälte und Schmutz. Größe des Schurzes 35.5 x 32 cm ( L/B), er umschließt fast vollständig die Wade, mit Gummiriemen. Insbesondere zur Estrichverlegung geeignet. Lieferung: 1 x Paar Nierhaus Harmonica mit breitem Schurz Nr. 13b mit Gummiriemen. Branchen: Verfugungen , Städte, Gemeinden, Kommunen, Kommunalbetriebe, Bauhöfe, Baumeister, Bauherren, Hobby- und Heimwerker, Pflasterer, Straßenbauer, Kanalbauer, Estrichleger, Bodenleger, Gärtner, Landschaftsbauer, Bau E-Installateure, Fassadenbau, Fenster und Türen, Fertighausbau, Holzbau, Industrie, Innenausbau, Montage- und Trockenbau, Maler- und Anstreicher, Tapezierer und Raumausstatter, Tischler, Fliesen-Platten-Mosaikleger, Steinmetze, Glaser, Fuger , Montagebauer, Zimmerei etc. Weitere Informationen siehe Download!52,56 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wer ist Leistungsempfänger nach 13b UStG?
Leistungsempfänger nach § 13b UStG ist in der Regel der Unternehmer, der eine steuerpflichtige Leistung von einem ausländischen Unternehmer bezieht. Dieser Unternehmer ist verpflichtet, die Umsatzsteuer für die Leistung als Leistungsempfänger in Deutschland zu versteuern. Es handelt sich also um eine Umkehr der Steuerschuldnerschaft, bei der der Leistungsempfänger die Umsatzsteuer schuldet, anstatt der ausländische Leistungserbringer. Es gibt jedoch Ausnahmen und Besonderheiten, die in bestimmten Fällen zu beachten sind. Wer genau als Leistungsempfänger nach § 13b UStG gilt, sollte daher im Einzelfall geprüft werden. **
-
Was ist eine Bauleistung nach 13b?
Eine Bauleistung nach § 13b UStG bezieht sich auf Bauleistungen, die im Inland erbracht werden und der Umsatzsteuer unterliegen. Diese Bauleistungen umfassen typischerweise die Errichtung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken. Es handelt sich also um Leistungen, die direkt mit der Errichtung oder Veränderung von Gebäuden oder anderen Bauwerken in Verbindung stehen. Die Regelung des § 13b UStG dient dazu, die Umsatzsteuerpflicht für Bauleistungen auf den Leistungsempfänger zu verlagern, wenn dieser ein Unternehmer ist. Dies soll Steuerhinterziehung und -umgehung im Baugewerbe entgegenwirken. **
-
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
-
Wann ist 13b?
"Wann ist 13b?" ist eine Frage, die auf den ersten Blick keinen klaren Sinn ergibt. Es könnte sich um eine Referenz zu einem spezifischen Zeitpunkt, einem Ereignis oder einem Code handeln. Ohne weitere Kontextinformationen ist es schwierig, eine genaue Antwort zu geben. Möglicherweise handelt es sich um eine interne Bezeichnung oder eine geheime Anspielung, die nur Eingeweihten bekannt ist. Es wäre hilfreich, mehr Informationen zu haben, um die Frage genauer zu klären und eine passende Antwort zu finden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.